Dates de paiement de la retraite Carsat en 2026
Quand votre pension tombe avec quelques jours de décalage, le budget du mois peut vite vaciller. Le paiement retraite Carsat 2025 est le repère qui vous aide à comprendre quand l’argent part de la caisse, quand il arrive à la banque et pourquoi l’affichage peut varier. Ce guide vous permet d’anticiper la réception, de lire les dates sans stress et de garder une vision claire de vos revenus, même quand un jour férié s’invite.
Avec un bon calendrier, vous pouvez suivre chaque retraite, vérifier votre indicateur de versement et éviter de confondre date d’émission et crédit réel. Le paiement retraite Carsat 2025 n’est pas seulement une ligne administrative : c’est un outil pratique pour protéger votre fin de mois, mieux préparer vos dépenses et comprendre un éventuel décalage sans paniquer.
Calendrier 2025 des versements et lecture des dates
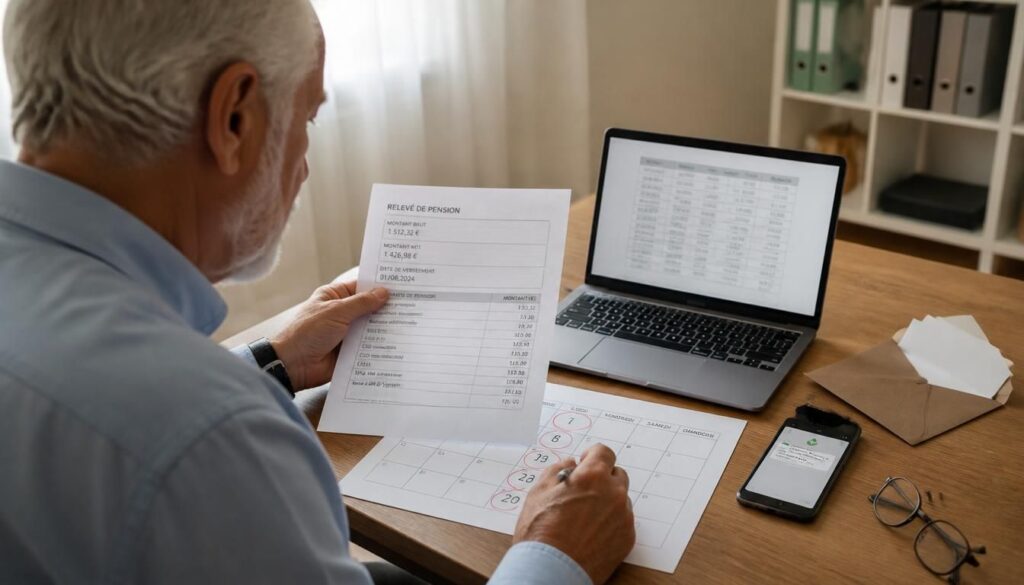
Pour lire le calendrier, retenez d’abord que la retraite de base est en général émise en début de mois pour le mois précédent. La date affichée dans votre espace peut donc précéder d’un ou deux jours la pension visible sur le compte. En janvier, février ou avril, un week-end peut déplacer la lecture du calendrier et modifier votre satisfaction. Le service public de la caisse mise sur la transparence, mais le résultat dépend aussi du jour bancaire.
Voici quatre repères utiles : 1) la date d’émission lance la retraite ; 2) la date de crédit dépend de la banque ; 3) la date visible dans le calendrier n’est pas toujours celle du compte ; 4) une revalorisation peut changer le montant, pas le principe du versement. Sur l’année, la retraite suit un rythme mensuel, mais un jour férié de mai ou d’août peut créer un léger écart.
| Notion | Ce qu’elle signifie |
|---|---|
| Date d’émission | Jour où la caisse ordonne la retraite |
| Date de crédit | Jour où la banque crédite la pension |
| Date visible | Jour affiché dans l’espace ou le relevé |
Comment lire le calendrier sans se tromper
Imaginez Marie, retraitée à Nantes, qui regarde son calendrier le 1er du mois : si la date tombe un dimanche, elle sait déjà que la retraite peut apparaître le lundi ou le mardi. Le bon réflexe est simple : lire la date de la caisse, puis vérifier le jour ouvré suivant. Cette méthode évite de confondre un simple décalage avec un vrai problème.
Pourquoi certaines pensions arrivent plus tard que prévu
Le plus souvent, le décalage vient d’un week-end, d’un jour férié ou d’une revalorisation traitée au même moment. La retraite part bien à la date prévue, mais la pension n’est pas toujours créditée le même jour. Pour vous, le plus important est de comparer deux repères : émission côté caisse et affichage côté banque.
Pourquoi l’argent n’arrive pas toujours le même jour
Le chemin d’une retraite est assez simple, mais il passe par plusieurs acteurs. La caisse émet le paiement, un service financier le transmet, puis la banque reçoit l’ordre avant de créditer le compte. À chaque étape, un traitement tiers peut ajouter quelques heures. Le résultat est souvent satisfaisant, mais il faut pouvoir accepter qu’une pension n’apparaisse pas exactement au même jour chez tous les retraités.
Le rôle de l’établissement financier est central : une banque peut traiter plus vite qu’une autre, selon son organisation interne. Vous pouvez aussi constater un délai si votre compte est dans un autre établissement que celui utilisé habituellement pour la retraite. En pratique, un jour férié, un week-end ou une opération de maintenance peut retarder l’espace de consultation et la visibilité du versement.
- Vérifiez si la banque a bien reçu l’ordre de retraite.
- Contrôlez le jour ouvré suivant avant d’alerter le service.
- Comparez le relevé bancaire et l’espace de suivi.
- Gardez en tête qu’un tiers bancaire peut ajouter un délai.
Le rôle de la banque dans le crédit du compte
La banque ne crée pas la pension, elle la crédite. C’est une nuance essentielle : la caisse décide du versement, puis l’établissement financier exécute l’alimentation du compte. Si vous changez de banque, le délai peut être un peu différent, surtout lors d’un premier paiement. Dans la majorité des cas, le circuit reste fluide et le service public conserve une bonne transparence.
Ce qu’il faut vérifier avant de contacter la caisse
Avant d’appeler, regardez d’abord si le virement n’est pas simplement en attente côté banque. Vérifiez ensuite votre relevé, la date du mois et le jour de traitement. Enfin, assurez-vous qu’aucune alerte de sécurité ou de compte bloqué n’a été signalée par l’établissement. Cette aide rapide évite des démarches inutiles et vous fait gagner du temps.
Vérifier son paiement, anticiper les écarts et agir en cas de retard
Dans votre espace personnel, vous pouvez consulter l’historique, le montant, la revalorisation éventuelle et la prochaine retraite attendue. C’est aussi là que l’attestation utile pour vos démarches peut être téléchargée. Si vous devez déclarer un revenu à l’administration, gardez vos justificatifs de décembre à portée de main. Une carrière avec plusieurs employeurs, une complémentaire Agirc-Arrco ou une résidence à l’étranger demandent encore plus de vigilance.
En cas de retard, commencez par vérifier la banque, puis l’espace de la caisse, puis votre attestation. Si rien n’apparaît, contactez le service public avec votre numéro de dossier. Pour les retraités vivant à l’étranger ou dans une résidence secondaire, il faut aussi connaître le droit applicable, l’âge de départ, la santé administrative du dossier et la solidarité entre régimes. Cela aide à payer juste, à connaître votre situation et à éviter une erreur sur votre allocation ou votre revenu.
- Connectez-vous à votre espace personnel pour suivre la retraite.
- Téléchargez l’attestation de paiement et conservez-la avec vos démarches.
- Vérifiez vos déclarations de revenus avant de déclarer aux impôts.
- Contrôlez les versements Agirc-Arrco et la complémentaire si besoin.
- Attendez un jour ouvré supplémentaire avant de vous inquiéter.
- Contactez d’abord la banque, puis la caisse si le paiement manque.
- Préparez vos démarches avec vos attestations et vos relevés.
- Signalez tout changement de résidence, surtout à l’étranger.
Pour la déclaration fiscale, rassemblez vos attestations, vos relevés et le montant net perçu en décembre. Si vous avez une résidence secondaire ou vivez hors de France, vérifiez les règles de résidence et les justificatifs demandés. Une bonne préparation limite les erreurs, surtout quand plusieurs caisses, une retraite complémentaire et une allocation de solidarité se croisent dans la même vie professionnelle.
FAQ – Questions fréquentes sur les versements retraite
Quand la pension est-elle visible sur le compte ?
Le plus souvent, la retraite apparaît un à deux jours ouvrés après l’émission. La banque peut donc afficher la pension plus tard que la date annoncée par la caisse.
Que faire si le versement semble en retard ?
Commencez par vérifier votre banque, puis votre espace retraite. Si le retard persiste, demandez une attestation et contactez la caisse avec votre numéro de dossier.
Où consulter l’historique des paiements ?
Dans l’espace personnel du service public, vous retrouvez l’historique, les montants et les dates. C’est le meilleur indicateur pour suivre votre retraite et votre complémentaire Agirc-Arrco.
Faut-il déclarer le montant perçu aux impôts ?
Oui, la retraite doit être déclarée selon les règles fiscales. Gardez votre attestation, surtout si vous recevez aussi une complémentaire ou une pension versée par la caisse.