Quel est le montant maximum avec Wero selon sa banque
Envoyer de l’argent rapidement entre particuliers est devenu un geste presque banal, mais il soulève toujours une question très concrète : combien peut-on transférer d’un coup ? Le montant maximum avec Wero représente justement la somme que vous pouvez envoyer selon les règles de votre banque et le contexte d’usage. Cette limite n’est pas figée, car elle dépend souvent du service bancaire, du profil client et des paramètres de sécurité. Dans cet article, vous allez clarifier le plafond, le fonctionnement, les délais et les vérifications à faire dans votre application bancaire.
Comprendre le plafond de Wero sans jargon
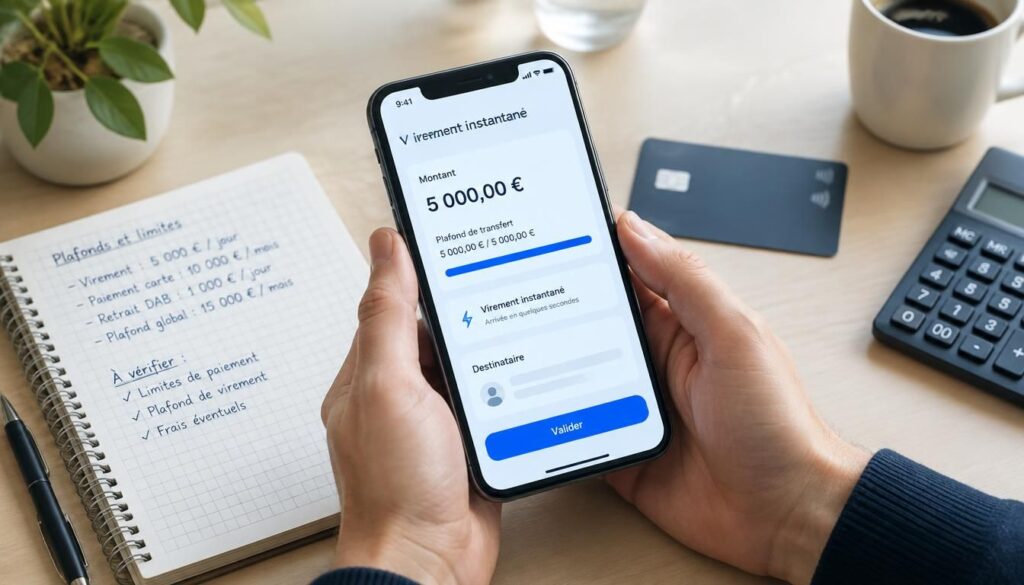
Quand on parle du plafond, on parle simplement de la somme qu’une banque autorise pour un virement ou un paiement via le service. Pour bien savoir où vous en êtes, il faut distinguer le montant par opération et la limite globale sur une journée ou une période. Une banque peut afficher 50 € par envoi, une autre 300 €, ou encore un plafond hebdomadaire de 1 000 €. Cette information apparaît souvent dans l’espace bancaire, là où l’application résume vos règles d’usage. En complément, découvrez code banque 30002.
Le plus utile est de retenir quatre idées simples :
- le plafond correspond à une somme maximale autorisée pour un usage donné ;
- un virement peut être limité à une seule opération ou à plusieurs opérations cumulées ;
- la banque fixe parfois ses propres règles selon le niveau de sécurité ;
- l’application bancaire affiche généralement le plafond avant validation.
En pratique, une banque peut permettre 100 € en une fois, puis bloquer tout nouvel argent si la limite quotidienne est atteinte. Une autre banque peut autoriser 250 € par virement, avec un plafond total de 500 € sur 24 heures. Cette information est donc à vérifier avant chaque envoi, surtout si vous utilisez le service pour un particulier ou pour un usage plus fréquent. Le mieux reste de consulter le service bancaire au moment où vous préparez l’opération. Pour approfondir ce sujet, consultez notre guide sur banques fermées le lundi.
Ce que change l’usage au quotidien pour envoyer de l’argent
Dans la vie de tous les jours, l’usage de ce type de transfert est souvent très simple : vous remboursez un ami, vous partagez un repas, ou vous envoyez de l’argent à un proche en quelques secondes. Le client bancaire voit alors l’intérêt du service quand il faut envoyer sans attendre, sans passer par un virement classique. L’application guide le transfert, et le montant envoyé dépend du plafond affiché. Quand on veut envoyer plus, la limite devient tout de suite visible.
Voici cinq usages courants :
- rembourser une sortie entre amis ;
- partager des frais de covoiturage ou de restaurant ;
- envoyer de l’argent à un proche à distance ;
- payer rapidement une petite dépense ;
- faire un transfert ponctuel sans attendre le lendemain.
Mini-tutoriel : dans l’application bancaire, vous choisissez le bénéficiaire, vous saisissez son numéro ou le lien reçu, puis vous validez l’envoi. Selon la banque, une confirmation supplémentaire peut s’afficher avant le transfert. Si vous devez envoyer 80 € pour un anniversaire, le plafond compte peu. En revanche, si vous devez envoyer 400 € pour une dépense commune, il faut vérifier la limite avant de lancer l’opération.
Les étapes à suivre dans l’application bancaire
Ouvrez d’abord l’application et repérez la rubrique d’envoi d’argent. Ensuite, sélectionnez le contact ou saisissez le numéro du destinataire avec soin. Vérifiez le nom affiché avant de toucher le bouton de validation, car une erreur peut bloquer l’opération ou l’envoyer au mauvais bénéficiaire. Selon la banque, un code de confirmation ou une validation biométrique peut aussi apparaître pour sécuriser le transfert. Cette étape reste essentielle si vous voulez envoyer sans stress et garder le contrôle sur chaque paiement.
Quand le plafond compte vraiment dans un transfert
Le plafond devient important dès que vous recevez ou envoyez plusieurs sommes dans la même journée. Un usage occasionnel passe souvent sans difficulté, mais un particulier qui rembourse plusieurs personnes peut atteindre la limite plus vite que prévu. Il faut aussi savoir que certaines banques appliquent un contrôle bancaire différent selon le profil client. Avant de valider, regardez toujours la limite affichée dans l’espace sécurisé : cela évite de préparer un transfert qui sera refusé au dernier moment.
Pourquoi les plafonds peuvent varier selon la banque
Le plafond n’est pas identique partout, car chaque banque ajuste ses règles selon son propre service et son niveau de risque. Dans une application bancaire, l’utilisateur peut voir une solution d’envoi plus souple, alors qu’une autre banque impose une limite plus basse. Le client doit donc vérifier l’information dans son espace personnel, surtout si l’usage est fréquent. Même une banque connue peut proposer des réglages différents selon le profil bancaire ou le type de compte. Boursobank, par exemple, peut être citée dans les comparaisons de compatibilité, mais il faut toujours consulter les conditions officielles.
| Facteur | Effet possible sur le plafond |
|---|---|
| Banque | Montant autorisé différent d’un établissement à l’autre |
| Profil client | Limite adaptée au niveau de sécurité ou d’ancienneté |
| Paramétrage de l’application | Plafond modifiable ou affichage spécifique |
| Type d’usage | Plafond plus strict pour un usage ponctuel ou répété |
Si vous hésitez, ouvrez l’aide en ligne de votre banque et cherchez la rubrique dédiée aux virements instantanés ou aux paiements entre particuliers. Deux établissements peuvent offrir la même fonction, mais avec des règles bancaires différentes. C’est souvent là que se trouve la vraie réponse, bien plus que dans une annonce générale.
Activation, compatibilité et conditions d’accès au service
Avant de pouvoir utiliser le service, quatre prérequis reviennent presque toujours : votre banque doit être compatible, votre application doit être à jour, votre accès client doit être actif et vos coordonnées doivent être vérifiées. Sans cela, le service peut ne pas apparaître dans l’espace bancaire. Dans bien des cas, l’activation se fait directement depuis l’application, parfois avec un lien de confirmation ou un code envoyé pour sécuriser l’accès. Si vous ne voyez rien, ce n’est pas forcément un blocage définitif.
Voici les points à contrôler avant d’activer :
- la compatibilité de la banque avec le service ;
- la mise à jour de l’application bancaire ;
- la validité de votre adresse et de votre numéro ;
- l’activation de l’authentification de sécurité.
Dans certains cas, le client doit sélectionner l’option dans son espace personnel pour pouvoir l’utiliser ensuite. Si le service n’apparaît pas encore, l’aide en ligne de la banque indique souvent s’il faut patienter, mettre à jour l’application ou vérifier le profil bancaire. Cette étape évite bien des surprises au moment d’envoyer de l’argent.
Vérifier si sa banque propose Wero
Le plus simple est de chercher l’information dans l’application ou dans l’aide en ligne de votre banque. Vous pouvez aussi vérifier, dans votre espace client, si une rubrique dédiée aux transferts rapides existe déjà. Avant de tenter un envoi, assurez-vous que votre profil bancaire autorise bien ce type d’opération. Certaines banques activent le service progressivement, selon les comptes ou les usages.
Ce qu’il faut préparer avant d’activer le service
Préparez votre adresse, votre numéro de téléphone et les éléments de sécurité demandés par la banque. Vérifiez que les coordonnées sont bien liées au compte bancaire, car une erreur peut empêcher l’activation. Le code de confirmation sert souvent à sécuriser l’accès et à valider que vous êtes bien le titulaire du compte. Cette vérification protège le service et réduit le risque d’usage non autorisé.
Délais, sécurité et comparaison avec les anciens usages
Le délai dépend de la banque, du destinataire et du niveau de vérification demandé au moment du virement. Dans beaucoup de cas, l’argent arrive presque immédiatement, ce qui change l’expérience par rapport à un virement classique. Le service européen met l’accent sur la rapidité, mais aussi sur la confirmation du bénéficiaire avant l’envoi. Pour un particulier, cela évite les erreurs ; pour une entreprise ou un usage professionnel, cela facilite les petits règlements ponctuels. On passe ainsi d’un virement lent à un transfert plus souple et plus moderne.
- le virement peut être instantané selon la banque et le destinataire ;
- la confirmation du bénéficiaire aide à sécuriser l’opération ;
- l’argent peut être reçu sans attendre un traitement bancaire long ;
- le transfert rapide limite les oublis et les retards de paiement ;
- il reste important de bloquer toute erreur avant validation finale.
Avant, beaucoup de particuliers devaient attendre le lendemain pour créditer une somme. Aujourd’hui, cette solution réduit la friction et rend le service plus naturel au quotidien. Le virement instantané n’est pas toujours garanti à 100 %, mais il reste pensé pour aller vite et simplifier les échanges.
FAQ – Questions fréquentes sur les limites et l’usage de Wero
Quel est le plafond affiché dans l’application bancaire ?
Le plafond affiché dépend de votre banque et de votre profil. L’application indique souvent la limite avant validation du virement.
Le montant maximum est-il identique d’une banque à l’autre ?
Non, la banque peut fixer une limite différente selon ses règles internes et son niveau de sécurité.
Peut-on augmenter la limite selon son profil client ?
Oui, certaines banques permettent d’ajuster le plafond dans l’application ou via l’espace client, selon l’usage autorisé.
Le transfert est-il immédiat pour tous les bénéficiaires ?
Pas toujours. Le virement peut être très rapide, mais le délai dépend de la banque du bénéficiaire et des vérifications.
Comment savoir si ma banque permet d’envoyer de l’argent avec Wero ?
Consultez l’information dans l’application, l’aide en ligne ou l’espace client de votre banque pour vérifier la compatibilité.