Pourquoi certaines banques ferment le lundi
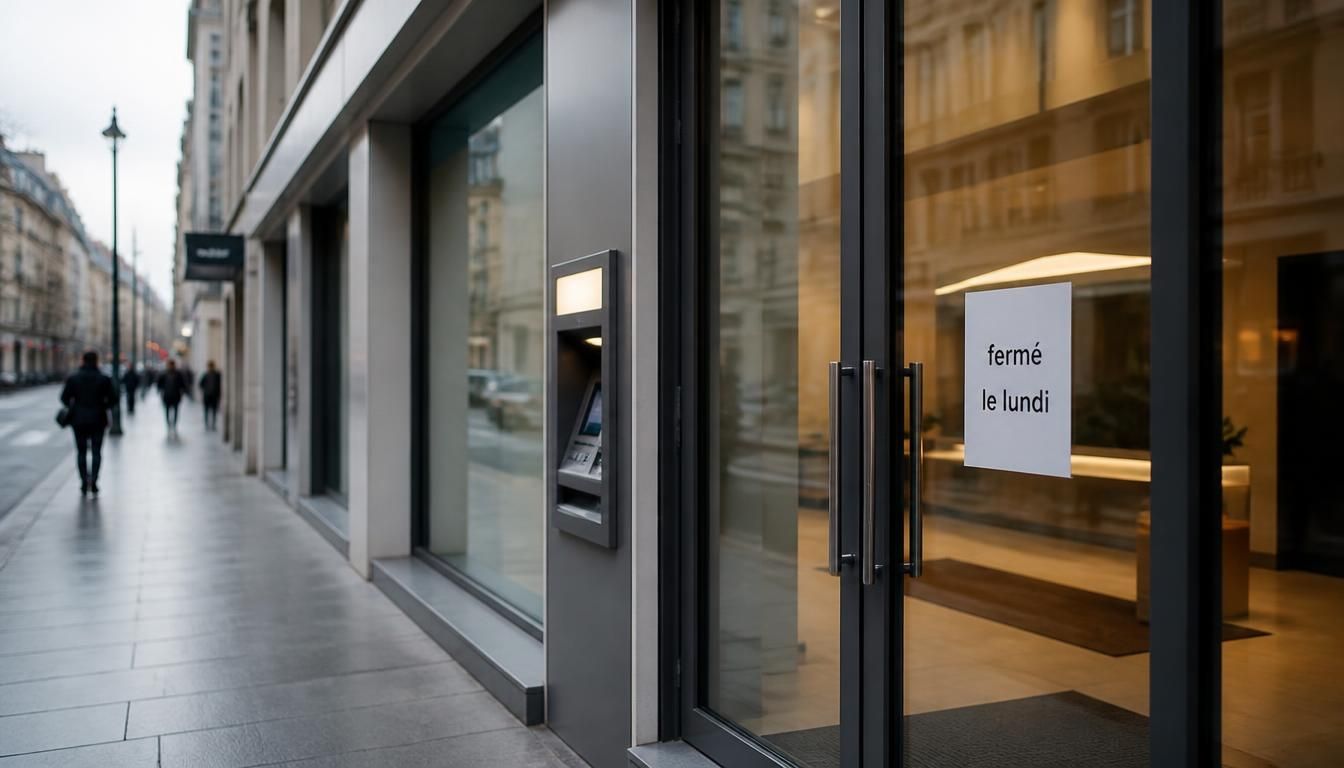
Les banques fermées le lundi représentent une situation fréquente qui surprend encore beaucoup de clients au début de semaine. Quand une agence n’ouvre pas, vous vous demandez souvent ce qui change pour vos virements, vos retraits et vos rendez-vous. Ce fonctionnement n’est pas un blocage total : il s’explique par l’organisation interne des agences et par la place croissante des outils digitaux. Comprendre ce rythme vous permet d’anticiper vos démarches, d’éviter les retards et de garder le contrôle sur votre argent, même lors d’un lundi chargé.
Pourquoi certaines agences ferment le lundi
Dans une banque, la répartition des équipes ne suit pas toujours le même schéma d’un réseau à l’autre. Certaines agences choisissent la fermeture le lundi pour équilibrer les permanences, concentrer les rendez-vous sur les autres jours et limiter les coûts de fonctionnement. Le sujet est grandement lié à la fréquentation réelle : quand le flux est plus faible en début de semaine, l’établissement adapte son service. En période de forte activité, un conseiller peut aussi être mobilisé sur des opérations internes plutôt qu’en accueil direct.
Attention, cette organisation bancaire varie selon le jour et selon l’implantation locale. Une agence peut rester ouverte le samedi, puis fermer le lundi, tandis qu’une autre privilégie le mercredi, le jeudi ou le vendredi pour recevoir le public. La fermeture n’a donc rien d’un standard absolu : elle dépend de la stratégie de chaque banque et de son environnement. D’une année à l’autre, les horaires peuvent même évoluer selon la demande, les effectifs et les habitudes de la clientèle.
L’organisation hebdomadaire des agences
Une banque répartit souvent ses rendez-vous, ses tâches administratives et ses permanences sur toute la semaine. Cela permet de mieux gérer les pics d’affluence, d’organiser les dossiers complexes et de réserver certaines plages à l’accompagnement personnalisé. Le lundi devient alors, dans quelques réseaux, un jour de fermeture pratique pour remettre à plat les dossiers du week-end et préparer la suite. Vous pouvez ainsi retrouver une agence ouverte du mardi au samedi, ou seulement sur des créneaux réduits.
- Répartition des équipes pour éviter les doublons de présence.
- Gestion des rendez-vous sur les jours les plus demandés.
- Adaptation aux habitudes locales des clients.
- Réduction des coûts d’accueil quand la fréquentation est faible.
| Jour | Exemple d’horaire |
|---|---|
| Lundi | Fermeture ou accueil réduit |
| Mercredi | 9 h – 12 h / 14 h – 17 h |
| Vendredi | 10 h – 13 h / 14 h – 18 h |
| Samedi | 9 h – 12 h |
Dans un établissement local, les horaires peuvent changer d’une rue à l’autre : à Lyon, une agence de centre-ville peut ouvrir tôt, alors qu’en périphérie une autre ferme à midi ; à Nantes, un point de contact plus petit peut fonctionner sur rendez-vous. Cette souplesse explique pourquoi il faut toujours vérifier les horaires avant de vous déplacer.
Ce que révèlent les horaires selon les établissements
Les différences entre agences locales, réseaux nationaux et points de contact réduits sont souvent visibles dès le premier coup d’œil sur les horaires. Un grand réseau bancaire peut garder une amplitude plus régulière, alors qu’une petite agence ajuste ses plages d’accueil selon la période et les besoins du quartier. Une même banque n’applique donc pas forcément la même règle partout, surtout quand les effectifs ou la fréquentation changent.
Ce qui continue de fonctionner quand l’agence est fermée
Quand l’accueil physique s’arrête, votre argent ne reste pas bloqué pour autant. La plateforme numérique de la banque reste souvent accessible, tout comme le site, l’application et parfois le téléphone. Vous pouvez consulter vos comptes, vérifier une opération, envoyer un virement ou préparer un transfert sans vous rendre en agence. Ce système bancaire repose sur des outils automatisés qui fonctionnent en continu, même si un conseiller n’est pas présent sur place. Pour approfondir ce sujet, consultez notre guide sur code banque 30002.
En pratique, vous pouvez réaliser plusieurs actions sans attendre l’ouverture : suivre un virement, télécharger un relevé, modifier un plafond de carte ou vérifier le solde avant de faire un paiement. La plateforme mobile facilite aussi les alertes en temps réel. Dans certains cas, un distributeur permet encore de retirer de l’argent ou de déposer un chèque, selon le service disponible. L’important est de distinguer l’opération en ligne de l’accueil en agence.
Les services numériques qui restent ouverts
Les services digitaux vous permettent de gérer l’essentiel sans passer par le guichet. Vous pouvez consulter vos mouvements, envoyer un virement, contacter le support et suivre vos notifications. Cette disponibilité est utile si vous devez gérer une urgence un lundi matin ou vérifier un débit avant midi. La plateforme bancaire reste généralement ouverte 24 h/24, ce qui limite les contraintes liées à la fermeture de l’agence.
- Consultation du solde et des opérations récentes.
- Envoi d’un virement vers un bénéficiaire enregistré.
- Accès au site web et à l’application mobile.
- Contact avec le service client par messagerie ou téléphone.
- Utilisation du distributeur pour certains retraits ou dépôts.
Exemple concret : Camille ouvre son application dans le métro à Paris, vérifie son compte, puis lance un virement avant 9 h. Son agence étant fermée, elle n’a pourtant rien à attendre. Autre cas : un client à Bordeaux consulte son site bancaire pour confirmer un paiement reçu, puis se rend au distributeur pour retirer de l’argent. Dans ces situations, la fermeture physique ne bloque pas les usages courants.
Virements, délais et argent en attente
Un virement peut rester en attente même si tout semble normal, car le système traite certaines demandes selon des horaires de cut-off. Le virement instantané, lui, accélère l’arrivée des fonds, alors qu’un transfert classique peut prendre plus de temps. Le circuit interbancaire ajoute parfois un délai quand les banques ne traitent pas l’opération au même moment. Vous pouvez donc envoyer un virement le lundi, mais voir l’argent crédité plus tard selon la nature de l’opération.
Il faut aussi distinguer l’opération initiée de l’opération réellement reçue. Si vous avez effectué un virement un peu tard le vendredi soir, il peut passer au traitement suivant. Un paiement vers une autre banque peut alors sembler “bloqué”, alors qu’il est simplement en file d’attente dans le système. Dans ce cas, mieux vaut attendre le prochain jour ouvré avant de s’inquiéter.
Anticiper les retards autour des jours sensibles
Les retards se concentrent souvent autour du mois de mai, de décembre et des week-ends prolongés. Un jour férié placé au milieu de la semaine peut ralentir un salaire, repousser un versement ou décaler un paiement important. Quand le calendrier crée un long week end, les délais s’allongent plus vite qu’on ne l’imagine. Vous gagnez donc à anticiper, surtout si vous voyagez ou si vous devez payer une réservation.
En mai, les ponts sont fréquents et plusieurs jours fériés peuvent se suivre. En décembre, les mouvements augmentent avec les fêtes, les achats et les départs en voyage. Une année chargée peut ainsi multiplier les décalages de quelques heures à plusieurs jours. Pour éviter les mauvaises surprises, il vaut mieux prévoir un délai de sécurité, surtout si vous devez recevoir un salaire ou faire un versement à date fixe.
Les périodes où il faut être le plus vigilant
Les ponts, les jours fériés et les longs week ends demandent une attention particulière. Le mercredi, le jeudi, le vendredi et le samedi deviennent alors des repères utiles pour savoir quand lancer une opération. Si vous attendez un salaire ou un grand paiement, vérifiez toujours le calendrier bancaire avant de partir. En mai, un versement peut glisser d’un jour à l’autre ; en décembre, le volume d’opérations augmente et les délais s’allongent.
- Vérifier le calendrier des jours fériés avant d’envoyer un virement.
- Prévoir une marge de 24 à 48 heures pour un paiement important.
- Anticiper les dépenses avant un voyage ou un départ en week end.
- Contrôler la date de valeur indiquée par la banque.
- Éviter d’attendre le dernier minute pour un versement urgent.
- Contacter un conseiller si une opération sensible doit arriver à temps.
Mai et décembre méritent une vigilance renforcée : le premier à cause des ponts, le second à cause des fêtes et des déplacements. Si vous devez recevoir un salaire un samedi ou payer un hébergement avant un voyage, mieux vaut lancer l’opération en avance. Un simple décalage peut suffire à compliquer un départ ou un achat prévu.
Comment éviter qu’un salaire ou un paiement arrive trop tard
Pour anticiper, lancez vos opérations plus tôt dans la semaine, surtout si un férié approche. Vérifiez vos coordonnées bancaires, gardez une marge et surveillez les notifications. Si vous attendez un salaire, demandez à votre employeur quand le versement est envoyé ; cela vous aide à comprendre le délai réel. En cas de voyage, pensez aussi à l’avance pour vos réservations et vos paiements sur place.
Une bonne habitude consiste à faire vos virements importants avant le week end, puis à contrôler leur statut le lendemain. Si un conseiller vous confirme une date d’émission, vous saurez plus vite si le retard vient du calendrier ou du traitement bancaire. Cette méthode simple évite bien des stress inutiles.
FAQ – Questions fréquentes sur les agences fermées en début de semaine
Pourquoi une banque peut-elle fermer le lundi ?
Une banque peut fermer le lundi pour organiser ses équipes, ses rendez-vous et ses tâches internes. Cela ne veut pas dire que tout le service s’arrête.
Un virement peut-il passer même si l’agence est fermée ?
Oui, un virement peut être traité via la plateforme en ligne même si l’agence est fermée. Le délai dépend surtout du type d’opération et du circuit interbancaire.
Que faire si mon salaire n’apparaît pas tout de suite ?
Vérifiez la date d’émission, puis attendez le prochain jour ouvré. Un salaire peut arriver avec un léger décalage si un férié ou un week end intervient.
Les opérations en ligne restent-elles disponibles ?
Oui, la plupart des opérations courantes restent accessibles sur la plateforme de la banque, avec l’application, le site et parfois le téléphone.
Un jour férié peut-il retarder un versement ?
Oui, un férié peut retarder un versement, surtout s’il tombe juste avant ou après un lundi. Le traitement peut alors prendre plus d’une minute de plus que prévu.
Comment savoir si ma banque ouvre le lundi ?
Consultez les horaires officiels de votre banque sur son site ou dans votre espace client. Chaque établissement peut appliquer une organisation différente.